Tegucigalpa, Honduras. Entre 12,000 y 15,000 viviendas podrían financiarse gradualmente en Honduras con los nuevos recursos destinados al sector habitacional, según las proyecciones del presidente ejecutivo del Banco Hondureño para la Producción y la Vivienda (Banhprovi), Sergio Amaya.
El financiamiento contempla 400 millones de dólares del Banco de Desarrollo de América Latina y el Caribe (CAF), que se sumarían a recursos nacionales para ampliar el acceso al crédito hipotecario. La iniciativa se enmarca en la Política Nacional de Vivienda y Asentamientos Humanos, aprobada el 17 de octubre en Consejo de Ministros.
De acuerdo con Amaya, los recursos nuevos para el sector rondarían los 13,000 millones de lempiras. Sin embargo, la aplicación de los programas dependerá de la elaboración de los reglamentos y manuales operativos correspondientes.
La medida busca atender parte del déficit habitacional del país, estimado en 1.6 millones de hogares que necesitan una vivienda nueva o mejoras en la que ya poseen. Una de las principales barreras para acceder a una casa es la capacidad de las familias para cubrir la prima y las cuotas de un préstamo hipotecario.
Para reducir esas dificultades, el esquema contempla bonos aplicados al capital de los créditos, subsidios temporales a las cuotas y tasas de interés preferenciales, con condiciones diferenciadas según los ingresos de los solicitantes.
“Tendremos tasas de interés sumamente competitivas y bonos que se aplicarán directamente al capital del financiamiento”, explicó Amaya durante una entrevista.

Los mayores apoyos se dirigirían a familias con ingresos de hasta dos salarios mínimos, mientras que los hogares que perciben entre dos y cuatro salarios mínimos también podrían acceder a subsidios diferenciados.
¿Cuánto podría pagar una familia por su vivienda?
Los ejemplos presentados por las autoridades muestran que una familia que adquiera una vivienda valorada en 900,000 lempiras podría pasar de una cuota mensual de 7,863 a 4,891 lempiras durante el primer año, mediante la combinación de bonos y subsidios.
La diferencia sería de 2,972 lempiras mensuales, equivalente a una reducción aproximada del 38 %. El apoyo disminuiría progresivamente durante diez años, hasta que el beneficiario asuma la totalidad de la cuota hipotecaria.
En el caso de un apartamento valorado en 1.2 millones de lempiras, la cuota estimada podría bajar de 10,484 a 6,430 lempiras mensuales durante el primer año.
Estas cifras corresponden a ejemplos divulgados por las autoridades y no representan condiciones garantizadas para todos los solicitantes. Los montos y beneficios que finalmente se apliquen dependerán de los reglamentos, los requisitos y las condiciones de cada programa.
Banhprovi ofrece créditos para desarrolladores inmobiliarios
Además del financiamiento dirigido a los compradores, Banhprovi dispone de una línea de crédito para desarrolladores inmobiliarios de hasta 30 millones de lempiras, con una tasa de interés anual del 7 %, un plazo de diez años y un año de gracia.
Según Amaya, la institución ha sostenido reuniones con representantes del sector construcción para explicar los mecanismos de financiamiento disponibles y su posible participación en los nuevos programas habitacionales.

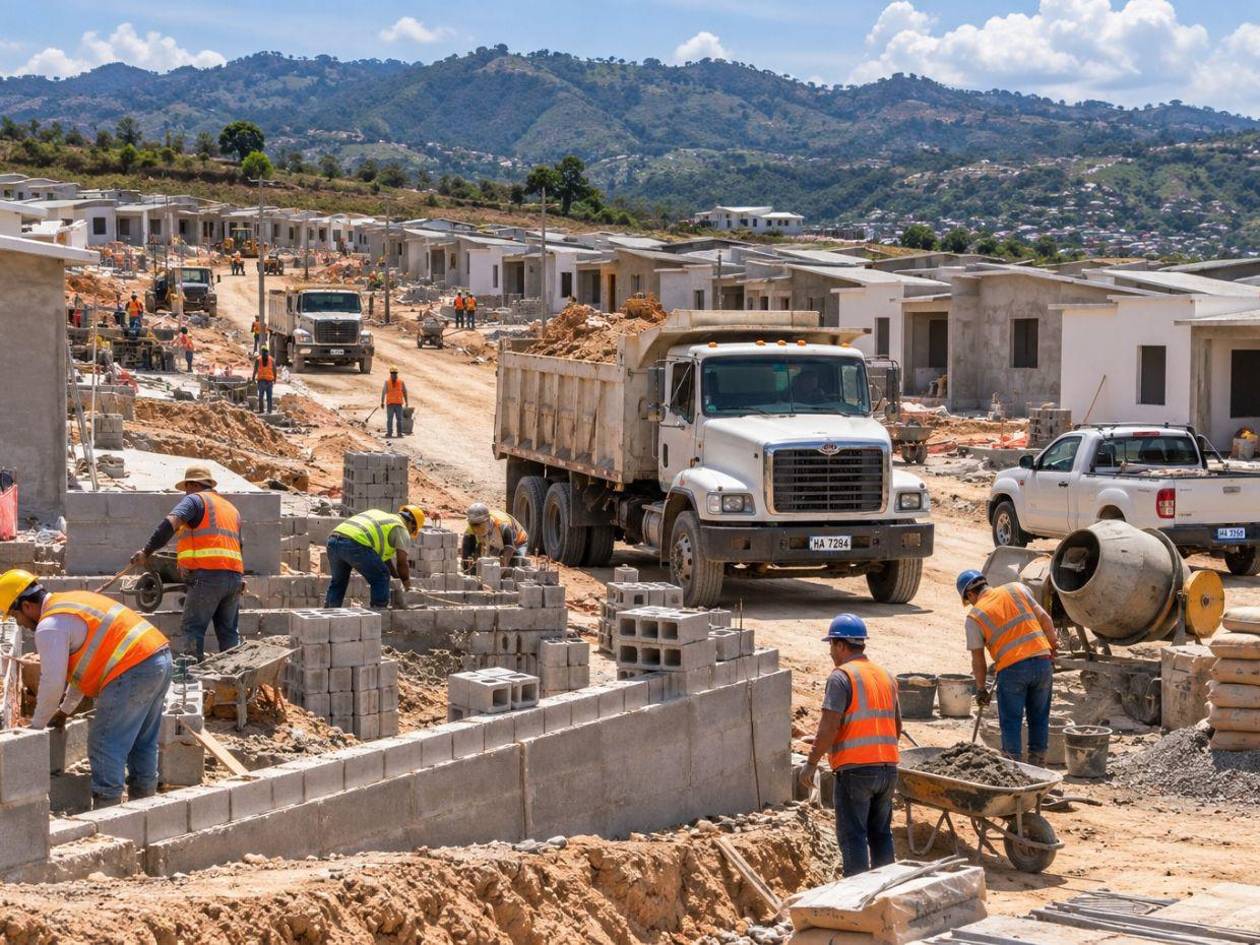
La oferta prevista incluye viviendas tradicionales y proyectos verticales, como edificios de apartamentos. La capacidad del sector para desarrollar nuevas unidades estará condicionada por factores como el costo de los materiales, el precio de los terrenos y los trámites requeridos para ejecutar las obras.
Entre enero y septiembre de 2026, Banhprovi registró 2,225 financiamientos para vivienda, con desembolsos por 3,429.96 millones de lempiras, según cifras institucionales.
Déficit habitacional afecta a 1.6 millones de hogares
El diagnóstico que acompaña la nueva política estima que 1.6 millones de hogares hondureños enfrentan necesidades habitacionales. De ese total, el 40 % requiere una vivienda nueva, mientras que el 60 % necesita mejorar o ampliar la que ya posee.
El problema se relaciona tanto con la insuficiencia de viviendas disponibles como con las condiciones de habitabilidad y la capacidad económica de las familias para acceder a una propiedad.
Desde la creación del Instituto Nacional de Vivienda (INVA) en 1957, Honduras ha desarrollado diferentes programas de construcción y financiamiento, pero la brecha entre la demanda y la oferta habitacional persiste.
La ministra de Vivienda y Asentamientos Humanos, Francis Argeñal, señaló tras la aprobación de la política que la atención del déficit requiere una estrategia que trascienda los períodos gubernamentales.
La política establece una ruta de coordinación entre las instituciones públicas, el sistema financiero y los desarrolladores inmobiliarios. Su alcance dependerá de la ejecución de los programas, la disponibilidad efectiva de los fondos y la cantidad de viviendas que puedan construirse o financiarse.
¿Cuándo comenzarán los beneficios?
Aunque la Política Nacional de Vivienda y Asentamientos Humanos ya fue aprobada, Banhprovi todavía trabaja en los reglamentos y manuales operativos para implementar los mecanismos de financiamiento.
Amaya indicó que se espera iniciar la aplicación durante el último trimestre de 2026, de forma gradual.

La Secretaría de Vivienda y Asentamientos Humanos tendrá a su cargo la rectoría de los subsidios y programas habitacionales, mientras que Banhprovi canalizará los recursos destinados al financiamiento.
La puesta en marcha de los beneficios dependerá de la definición de los requisitos y procedimientos para los solicitantes, así como de la disponibilidad de los fondos y de la capacidad para desarrollar los proyectos previstos.